
Hier gilt der Freibetrag von 110 Euro je Betriebsveranstaltung und teilnehmendem Arbeitnehmer – unter den gesetzlichen Voraussetzungen für bis zu zwei von diesem Arbeitnehmer besuchte Veranstaltungen jährlich.
Steuern · Kosten · Betriebsveranstaltung
Firmenfeier steuerlich absetzen110-Euro-Freibetrag, Kosten und Regeln 2026/2027
Welche Kosten zählen mit, wie werden Begleitpersonen behandelt – und was passiert, wenn 110 Euro pro Arbeitnehmer überschritten werden?
Die oft zitierte 110-Euro-Grenze beantwortet nicht jede Steuerfrage. Für die Planung müssen Lohnsteuer, Vorsteuerabzug und Betriebsausgaben sauber voneinander getrennt werden.
- amtliche Rechtslage 2026
- 110-Euro-Rechner mit Begleitpersonen
- Checkliste für die Dokumentation
Allgemeiner Informationsratgeber · keine individuelle Steuerberatung
Aktualisierungsstand: 7. November 2026
Berücksichtigt sind die zu diesem Zeitpunkt geltende Fassung des Einkommensteuergesetzes, die amtlichen Lohnsteuerhinweise, die Rechtsprechung des Bundesfinanzhofs und der aktuelle Umsatzsteuer-Anwendungserlass. Für 2027 ist nach dem derzeit verkündeten Rechtsstand keine Änderung des 110-Euro-Freibetrags eingearbeitet. Laufende Gesetzgebungsverfahren können die Rechtslage noch verändern.
Die kurze Antwort
Die 110 Euro sind keine allgemeine Kostengrenze
Unternehmen dürfen für eine Firmenfeier selbstverständlich mehr als 110 Euro pro Person ausgeben. Der Betrag entscheidet zunächst darüber, welcher Anteil bei den teilnehmenden Arbeitnehmern lohnsteuerfrei bleiben kann. Er begrenzt nicht automatisch den Betriebsausgabenabzug.
Auch der Vorsteuerabzug folgt eigenen Regeln. Genau deshalb reicht die häufige Aussage „bis 110 Euro ist alles steuerfrei“ für eine belastbare Veranstaltungsplanung nicht aus.
Wichtig: Dieser Beitrag erklärt die allgemeinen Grundsätze. Bei geschlossenen Führungskräfteveranstaltungen, gemischten Gästekreisen, mehreren Betriebsveranstaltungen oder strittigem Vorsteuerabzug sollte die konkrete Gestaltung vor der Buchung mit der Lohnbuchhaltung oder Steuerberatung abgestimmt werden.
Erst trennen, dann rechnen
Lohnsteuer, Vorsteuer und Betriebsausgaben beantworten verschiedene Fragen
Das Wort „absetzen“ wird im Alltag für unterschiedliche steuerliche Wirkungen verwendet. Bei einer Betriebsveranstaltung sollten drei Prüfungen nicht miteinander vermischt werden.
Umsatzsteuerlich bleibt die 110-Euro-Grenze eine Freigrenze. Bei Überschreitung kann der Vorsteuerabzug für die bezogenen Veranstaltungsleistungen insgesamt betroffen sein.
Die 110 Euro sind keine pauschale Abzugsobergrenze. Bei eigenen Arbeitnehmern und externen Geschäftsgästen gelten jedoch unterschiedliche Regeln.
Begriff und Voraussetzungen
Was gilt steuerlich als Betriebsveranstaltung?
Eine Betriebsveranstaltung ist eine Veranstaltung auf betrieblicher Ebene mit gesellschaftlichem Charakter. Typische Beispiele sind Weihnachtsfeiern, Betriebsausflüge, Sommerfeste oder betriebliche Jubiläumsfeiern.
Gemeinsame Feier des Betriebs
Der Teilnehmerkreis besteht überwiegend aus Beschäftigten, ehemaligen Arbeitnehmern, Begleitpersonen und gegebenenfalls bestimmten Leih- oder Konzernarbeitnehmern.
Einzelne Ehrung
Die Ehrung eines einzelnen Jubilars oder eine individuelle Verabschiedung ist nicht allein deshalb eine Betriebsveranstaltung, weil weitere Kollegen anwesend sind.
Arbeitsessen
Ein Arbeitsessen wird steuerlich nach anderen Grundsätzen beurteilt. Der 110-Euro-Freibetrag für Betriebsveranstaltungen darf nicht einfach übertragen werden.
Offen für alle: Für den Freibetrag muss die Teilnahme grundsätzlich allen Angehörigen des Betriebs oder eines Betriebsteils offenstehen. Eine Feier nur für eine Abteilung kann begünstigt sein, wenn alle Beschäftigten dieser organisatorischen Einheit teilnehmen dürfen. Eine Auswahl lediglich besonders erfolgreicher Beschäftigter erfüllt diese Voraussetzung dagegen regelmäßig nicht.
Freibetrag statt Freigrenze
Bei der Lohnsteuer wird nur der übersteigende Betrag steuerpflichtig
Erfüllt die Veranstaltung die Voraussetzungen, bleiben bis zu 110 Euro je teilnehmendem Arbeitnehmer lohnsteuerfrei. Kostet die Feier rechnerisch 128 Euro pro Arbeitnehmer, sind nicht die gesamten 128 Euro steuerpflichtig, sondern grundsätzlich 18 Euro.
105 Euro
Der Freibetrag wird nicht überschritten. Aus der Veranstaltung entsteht insoweit kein steuerpflichtiger Arbeitslohn.
128 Euro
Bei erfüllten Voraussetzungen bleiben 110 Euro frei. Der übersteigende Anteil beträgt 18 Euro.
Keine Öffnung für alle
Dann greift der Freibetrag nicht. Die lohnsteuerliche Behandlung muss für den gesamten Vorteil geprüft werden.
Zwei Veranstaltungen pro Kalenderjahr: Der Freibetrag gilt je Arbeitnehmer für höchstens zwei von ihm besuchte Betriebsveranstaltungen. Nimmt er an weiteren Veranstaltungen teil, können grundsätzlich die beiden Veranstaltungen ausgewählt werden, für die sein Freibetrag genutzt werden soll.
Bemessungsgrundlage
Welche Aufwendungen zählen zu den Veranstaltungskosten?
Für die lohnsteuerliche Berechnung werden grundsätzlich sämtliche unmittelbar mit der Betriebsveranstaltung zusammenhängenden Aufwendungen des Arbeitgebers einschließlich Umsatzsteuer berücksichtigt.
| Kostenart | Typische Behandlung | Praxisbeispiel |
|---|---|---|
| Catering und Getränke | einbeziehen Speisen, Getränke, Süßigkeiten und weitere Bewirtungsleistungen gehören grundsätzlich zu den Zuwendungen. | Menü, Buffet, Getränkepauschale, Kaffee, Dessertstation |
| Location und äußerer Rahmen | einbeziehen Auch rechnerische Anteile an externen Kosten des äußeren Rahmens zählen mit. | Raummiete, Mobiliar, Dekoration, Sanitätsdienst, behördliche Auflagen, Trinkgelder |
| Technik und Ausstattung | einbeziehen Externe Technik- und Ausstattungskosten sind Teil der Veranstaltungskalkulation. | Ton, Licht, Bühne, Präsentationstechnik |
| Musik und Künstler | einbeziehen Musik, künstlerische Darbietungen und Künstlerhonorare werden grundsätzlich berücksichtigt. | Band, DJ, Zauberkünstler, Mentalist, Walking Act |
| Geschenke | regelmäßig einbeziehen Geschenke aus Anlass der Veranstaltung können Teil der Zuwendung sein. | Präsent für Beschäftigte im Rahmen der Feier |
| Fahrt und Übernachtung | gesondert prüfen Je nach Organisation können Kosten Veranstaltungszuwendung oder separat steuerfreie Reisekosten sein. | Gemeinsamer Bus zählt regelmäßig mit; individuell organisierte Anreise kann Reisekostenregeln folgen |
| Interne rechnerische Kosten | nicht pauschal hinzurechnen Reine Selbstkosten des Arbeitgebers gehören nicht ohne Weiteres zum äußeren Rahmen. | Anteilige Lohnbuchhaltung, AfA eigener Räume, interner Wasser- oder Energieverbrauch |

So wird gerechnet
Tatsächliche Teilnehmer zählen – nicht die Anmeldungen
Der Bundesfinanzhof hat bestätigt, dass die relevanten Gesamtkosten zu gleichen Teilen auf die tatsächlich anwesenden Personen aufzuteilen sind. Kurzfristige Absagen können dadurch den rechnerischen Betrag pro Teilnehmer erhöhen.
Schritt 1Relevante Bruttokosten ermitteln
Catering, Location, Technik, Künstler und weitere einzubeziehende Aufwendungen zusammenrechnen.
Schritt 2Durch alle anwesenden Personen teilen
Arbeitnehmer und Begleitpersonen zählen zunächst als tatsächlich anwesende Personen.
Schritt 3Begleitperson dem Arbeitnehmer zurechnen
Der Kostenanteil der Begleitperson wird anschließend dem jeweiligen Arbeitnehmer zugerechnet.
Kein eigener Freibetrag für Partner: Nimmt ein Arbeitnehmer eine Begleitperson mit, steht dieser kein zusätzlicher Freibetrag von 110 Euro zu. Entfallen beispielsweise 100 Euro auf jede anwesende Person, werden dem Arbeitnehmer mit Begleitung 200 Euro zugerechnet. Nach Abzug des Freibetrags verbleiben grundsätzlich 90 Euro steuerpflichtiger Vorteil.
Wenn 110 Euro überschritten werden
Individuelle Besteuerung oder 25 Prozent Pauschalsteuer?
Der übersteigende Betrag kann grundsätzlich Arbeitslohn sein. Unter den Voraussetzungen des § 40 Abs. 2 EStG kann der Arbeitgeber die Lohnsteuer mit 25 Prozent pauschal erheben.
Seit 2026 ist die Öffnung für alle ausdrücklich vorgeschrieben
Die aktuelle Gesetzesfassung verlangt für die 25-prozentige Pauschalversteuerung, dass die Teilnahme allen Angehörigen des Betriebs oder eines Betriebsteils offensteht.
Das ist wichtig, weil der Bundesfinanzhof 2024 zur damaligen Rechtslage noch entschieden hatte, dass die Pauschalierung auch bei einer nicht für alle Beschäftigten offenen Veranstaltung möglich sein konnte. Der Gesetzgeber hat diese Rechtslage mit Wirkung ab 2026 geändert.
Vorsicht bei älteren Online-Ratgebern: Hinweise, die sich ausschließlich auf das BFH-Urteil VI R 5/22 berufen, bilden die seit 2026 geltende Fassung von § 40 Abs. 2 EStG nicht vollständig ab.
Vor der Abrechnung prüfen
Vier entscheidende Fragen
- Handelt es sich tatsächlich um eine Betriebsveranstaltung?
- Stand die Teilnahme allen Beschäftigten des Betriebs oder Betriebsteils offen?
- Ist dies eine der zwei ausgewählten begünstigten Veranstaltungen?
- Welcher Betrag verbleibt nach Anwendung des Freibetrags?
Bei der dritten von einem Arbeitnehmer besuchten Veranstaltung kann der Freibetrag entfallen. Ist auch diese Veranstaltung allen Angehörigen des Betriebs oder Betriebsteils zugänglich, kann für den entstehenden Arbeitslohn eine Pauschalversteuerung nach § 40 Abs. 2 EStG in Betracht kommen. Bei einem geschlossenen Teilnehmerkreis ist die Behandlung gesondert zu beurteilen.
Nicht aus der Lohnsteuer ableiten
Vorsteuerabzug und Betriebsausgaben müssen separat beurteilt werden
110 Euro bleiben eine Freigrenze
Umsatzsteuerlich ist der Betrag kein Freibetrag. Wird die Grenze überschritten, kann der Vorsteuerabzug für die Veranstaltungsleistungen insgesamt entfallen, sofern der Leistungsbezug überwiegend dem privaten Bedarf der Arbeitnehmer dient.
Besondere Umstände können entscheidend sein
Der Bundesfinanzhof stellt darauf ab, ob die bezogenen Leistungen durch besondere Umstände der wirtschaftlichen Tätigkeit bedingt sind. Die allgemeine Förderung des Betriebsklimas reicht nicht in jedem Fall aus.
110 Euro sind keine Abzugsobergrenze
Aufwendungen für eigene Arbeitnehmer sind grundsätzlich betrieblich veranlasst. Bei Kunden, Geschäftspartnern oder Arbeitnehmern verbundener Unternehmen können Aufteilung und Bewirtungsbeschränkungen relevant werden.
Gemischter Gästekreis: Feiern eigene Arbeitnehmer gemeinsam mit Kunden, externen Geschäftspartnern oder Beschäftigten verbundener Unternehmen, sollten Kosten und Teilnehmergruppen nachvollziehbar getrennt dokumentiert werden. Für geschäftlich veranlasste Bewirtung gelten andere Abzugs- und Nachweispflichten als für die Bewirtung der eigenen Arbeitnehmer.
Vier Beispielrechnungen
So wirkt sich der Freibetrag praktisch aus
Die Beispiele betrachten die lohnsteuerliche Grundrechnung. Sie unterstellen jeweils eine offene Betriebsveranstaltung innerhalb der zwei begünstigten Termine. Vorsteuer und Betriebsausgaben werden nicht automatisch aus diesen Ergebnissen abgeleitet.
1. Feier unterhalb des Freibetrags
- Relevante Bruttokosten
- 5.700 Euro
- Anwesende Arbeitnehmer
- 60
- Kosten je Arbeitnehmer
- 95 Euro
Ergebnis: Der Freibetrag wird nicht überschritten. Es entsteht insoweit kein steuerpflichtiger Arbeitslohn.
2. Freibetrag wird überschritten
- Relevante Bruttokosten
- 6.500 Euro
- Anwesende Arbeitnehmer
- 50
- Kosten je Arbeitnehmer
- 130 Euro
- Abzüglich Freibetrag
- 110 Euro
Ergebnis: 20 Euro je Arbeitnehmer sind grundsätzlich steuerpflichtig. Insgesamt ergibt sich ein steuerpflichtiger Vorteil von 1.000 Euro.
3. Fünf Arbeitnehmer mit Begleitperson
- Relevante Bruttokosten
- 5.400 Euro
- 40 Arbeitnehmer + 5 Begleitpersonen
- 45 Personen
- Kosten je anwesender Person
- 120 Euro
- Ohne Begleitung
- 10 Euro steuerpflichtig
- Mit Begleitung
- 130 Euro steuerpflichtig
Ergebnis: 35 × 10 Euro plus 5 × 130 Euro ergeben insgesamt 1.000 Euro steuerpflichtigen Vorteil.
4. Kurzfristige Absagen
- Gebuchte und berechnete Kosten
- 3.050 Euro
- Angemeldete Arbeitnehmer
- 27
- Tatsächlich anwesend
- 25
- Kosten je Anwesendem
- 122 Euro
Ergebnis: Maßgeblich sind 25 Anwesende. Nach dem Freibetrag verbleiben 12 Euro je Arbeitnehmer, insgesamt 300 Euro.
Dritte Veranstaltung: Kostet die dritte von einem Arbeitnehmer besuchte Betriebsveranstaltung 90 Euro, führt der Betrag nicht allein deshalb zur Steuerfreiheit, weil er unter 110 Euro liegt. Der Freibetrag gilt je Arbeitnehmer nur für bis zu zwei ausgewählte Veranstaltungen im Kalenderjahr.
Eigene Zahlen überschlägig prüfen
110-Euro-Rechner für Ihre Betriebsveranstaltung
Geben Sie eine Gesamtsumme ein oder stellen Sie Location, Catering, Technik, Unterhaltung und weitere Kosten einzeln zusammen. Mit einem freigegebenen Gesamtbudget zeigt die Rechenhilfe zusätzlich, welcher Betrag rechnerisch noch für Unterhaltung zur Verfügung steht.
Steuer- und Budgetplanung
Firmenfeier überschlägig kalkulieren
Berechnen Sie die lohnsteuerliche Grundsituation wahlweise mit einer Gesamtsumme oder einzelnen Kostenpositionen. Ein vorhandenes Gesamtbudget zeigt zusätzlich, welcher Betrag rechnerisch noch für Unterhaltung zur Verfügung steht.
Tatsächlich Anwesende–
Erfasste Bruttokosten–
Bruttokosten je Person–
Vorteil mit Begleitung–
Voraussichtliche lohnsteuerpflichtige Bemessungsgrundlage–
Rechnerische Pauschalsteuer von 25 Prozent–
Planungsspielraum für Unterhaltung
Noch frei im eingegebenen Gesamtbudget–
Rechnerisch mögliches Gesamtbudget für Unterhaltung–
Abstand zur 110-Euro-Grenze–
Unterhaltung innerhalb dieser Grenze insgesamt–
Ergebnis in Anfrage übernehmen
Die Angaben werden nur dann personenbezogen gespeichert, wenn Sie anschließend selbst eine Anfrage absenden.
Was der Rechner voraussetzt: Die eingegebenen Kosten betreffen nur eigene Beschäftigte und deren jeweils eine Begleitperson. Bei externen Gästen, mehreren Begleitpersonen, unterschiedlich vielen Veranstaltungsteilnahmen oder strittigen Kostenpositionen ist eine individuelle Aufteilung erforderlich.
Keine Steuerberatung: Die Rechenhilfe liefert eine überschlägige lohnsteuerliche Orientierung. Vorsteuerabzug, Betriebsausgaben, Sozialversicherung, Kirchensteuer und Solidaritätszuschlag werden nicht abschließend beurteilt. Rechtsstand: 7. November 2026.
Datenhinweis: Wenn Sie anschließend eine Anfrage senden, werden die Angaben aus der letzten Berechnung zur genaueren Angebotserstellung mit übermittelt. Ohne Anfrage speichert WordPress nur anonyme Größenklassen für die statistische Auswertung, keine exakten Beträge oder Kontaktdaten. Weitere Informationen finden Sie in der Datenschutzerklärung.
Budget geklärt? Dann klären wir das Programm.
Wenn Sie wissen, was pro Person zur Verfügung steht, prüfe ich gern, ob Ihr Termin noch frei ist und welches Format dazu passt. Das Ergebnis des Rechners können Sie im Formular mitschicken.
Unverbindlich · Antwort von mir persönlich, meist innerhalb von 24 Stunden
Budget richtig planen
Steuerliche Kalkulation ersetzt keine gute Veranstaltungsentscheidung
Der Freibetrag ist eine wichtige Rechengröße. Er sollte aber nicht dazu führen, eine Feier ausschließlich nach einer starren Pro-Kopf-Grenze zu gestalten. Ein günstiger Abend ohne passende Atmosphäre wird nicht wertvoller, nur weil die Rechnung unter 110 Euro bleibt.
Praktisch sinnvoll ist eine zweistufige Planung:
- Zuerst festlegen, was die Veranstaltung für Mitarbeiter oder Gäste leisten soll.
- Danach alle relevanten Bruttokosten und die realistische Teilnehmerzahl erfassen.
- Steuerliche Folgen vor verbindlichen Buchungen mit der zuständigen Fachstelle abstimmen.
- Bei kurzfristigen Absagen ausreichend Abstand zur Grenze einplanen.
Wie Sie das Veranstaltungsbudget unabhängig von steuerlichen Fragen priorisieren, erläutert mein separater Ratgeber „Budget für die Firmenfeier sinnvoll einsetzen“.
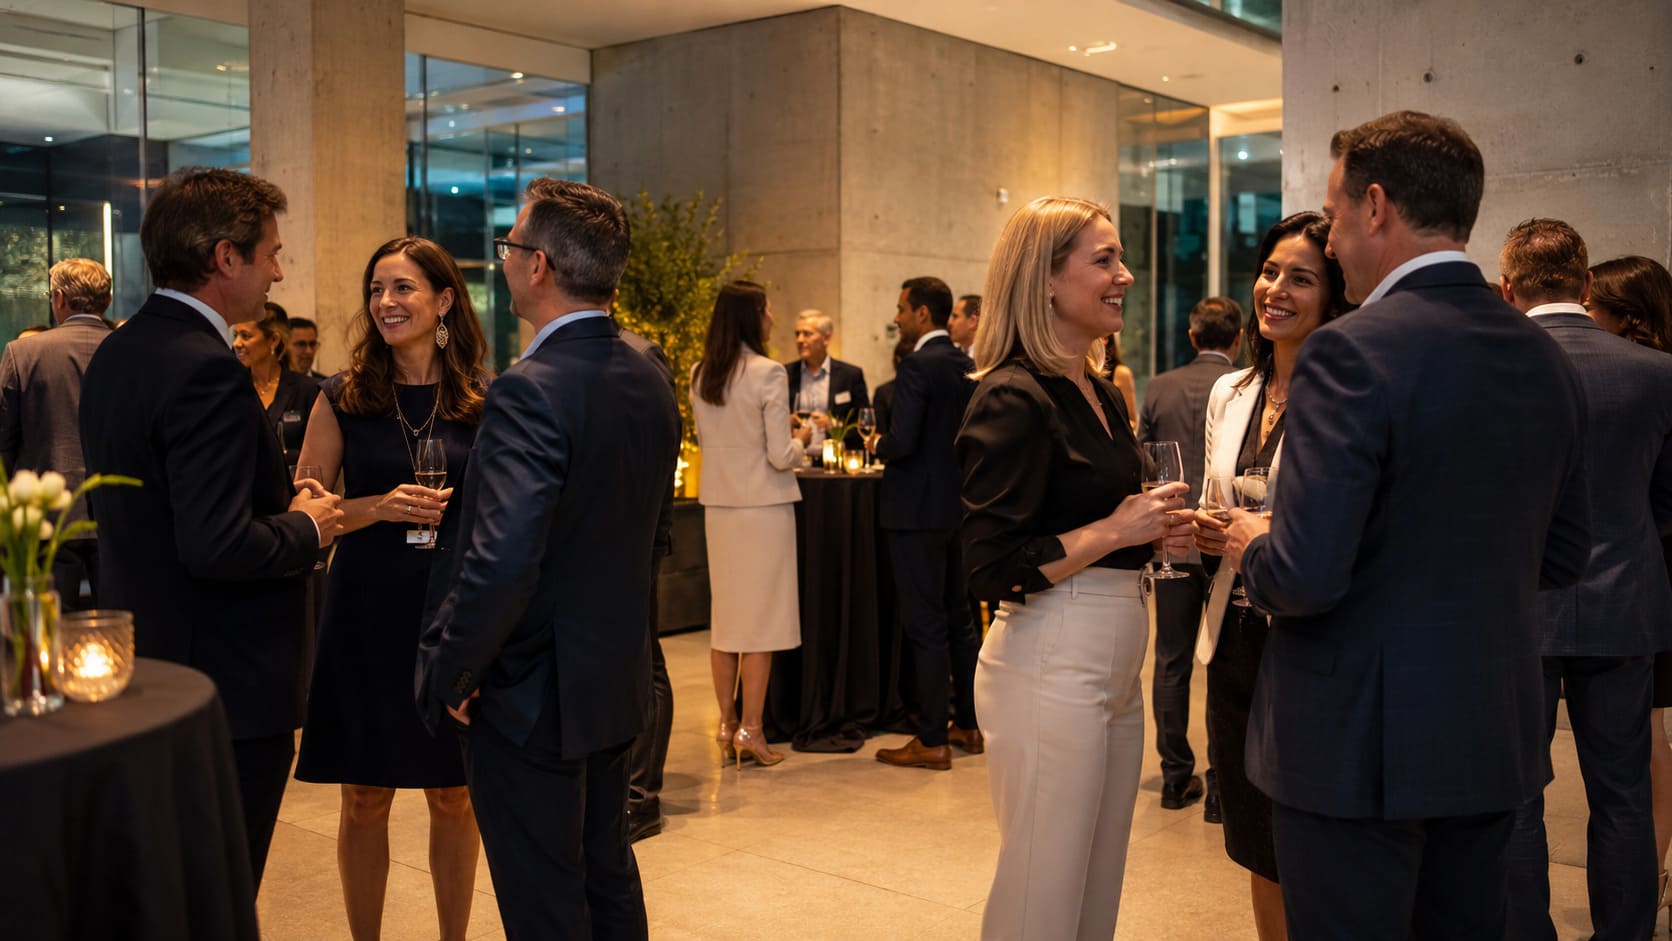
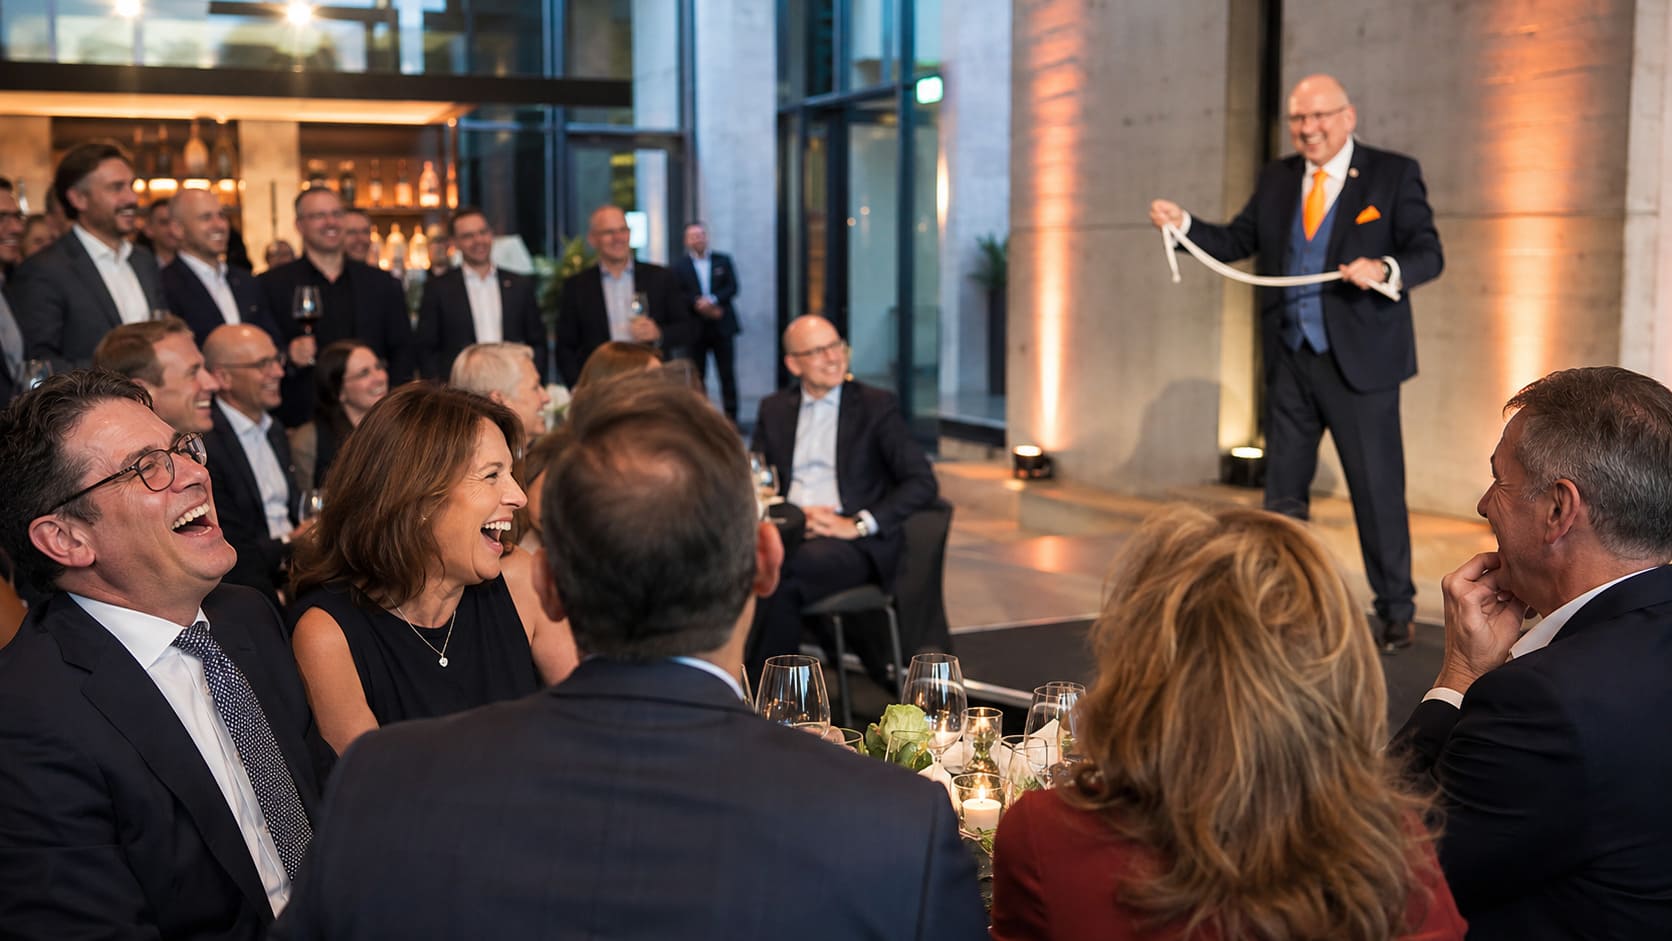
Künstler und Unterhaltung
Das Honorar zählt mit – ohne besonderen Steuervorteil
Musik, künstlerische Darbietungen und Unterhaltung gehören grundsätzlich zu den einzubeziehenden Aufwendungen. Das gilt auch für das Honorar eines Zauberkünstlers oder Mentalisten.
Aus meiner Praxis ist deshalb eine frühe Abstimmung hilfreich: Je klarer Gästezahl, Format und Ablauf feststehen, desto zuverlässiger lässt sich der Programmpunkt in die Gesamtkalkulation einordnen. Close-up-Zauberei, Tischzauberei und eine gemeinsame Show haben unterschiedliche Anforderungen – steuerlich entsteht daraus aber kein Sondervorteil.
Meine Pakete starten bei 790 €. Rein rechnerisch entspricht ein Paket ab 790 € bei 60 Personen rund 13 Euro pro Person. Der genaue Preis hängt von Format, Dauer, Ort und Umfang ab.
Wenn Sie konkrete Kosten professioneller Zauberkunst einordnen möchten, finden Sie die Details im Ratgeber „Was kostet ein Zauberer für eine Firmenfeier?“. Informationen zu den möglichen Formaten stehen auf der Firmenevent-Hauptseite.
Unterlagen für Lohnbuchhaltung und Steuerberatung
Diese Angaben sollten Unternehmen dokumentieren
Eine gute Dokumentation beginnt vor der Feier. Später fehlende Teilnehmerlisten oder eine unklare Zuordnung von Begleitpersonen lassen sich nur schwer zuverlässig rekonstruieren.
Veranstaltung
- Datum, Anlass und Veranstaltungsart
- Einladung und eingeladener Personenkreis
- Nachweis, dass die Veranstaltung allen Beschäftigten oder dem gesamten Betriebsteil offenstand
- Zuordnung zu den ausgewählten zwei begünstigten Veranstaltungen
Teilnehmer
- Liste der tatsächlich anwesenden Personen
- Arbeitnehmer, Begleitpersonen und externe Gäste getrennt kennzeichnen
- Begleitpersonen dem jeweiligen Arbeitnehmer zuordnen
- Personen mit rein beruflicher Organisationsaufgabe kenntlich machen
Kosten
- Rechnungen und Verträge vollständig aufbewahren
- Bruttobeträge und enthaltene Umsatzsteuer erfassen
- Catering, Location, Technik, Künstler und Geschenke berücksichtigen
- Reisekosten und Veranstaltungszuwendungen getrennt prüfen
Steuerliche Behandlung
- Kostenanteil je tatsächlich anwesender Person berechnen
- Freibetrag je Arbeitnehmer anwenden
- Entscheidung zur individuellen oder pauschalen Lohnsteuer festhalten
- Vorsteuer und Betriebsausgaben separat beurteilen
Praktischer Tipp: Die endgültige Teilnehmerliste sollte zeitnah nach der Veranstaltung abgeschlossen werden. Die spätere Rechnung allein zeigt meist nicht, welche angemeldeten Personen tatsächlich erschienen sind.
Typische Fehler
Diese Annahmen führen schnell zu falschen Ergebnissen
Mit Anmeldungen statt Anwesenden rechnen
Entscheidend ist die tatsächliche Teilnahme. No-Shows können den Betrag je Person erhöhen.
Partnern einen zweiten Freibetrag geben
Der Anteil der Begleitperson wird dem Arbeitnehmer zugerechnet. Ein eigener Freibetrag entsteht nicht.
Nur Catering berücksichtigen
Auch Location, Technik, Künstler und Kosten des äußeren Rahmens können zur Bemessungsgrundlage gehören.
Lohnsteuer und Vorsteuer gleich behandeln
Der Freibetrag bei der Lohnsteuer macht die Veranstaltung nicht automatisch vollständig vorsteuerabzugsfähig.
Alte BFH-Aussagen auf 2026 übertragen
Seit 2026 verlangt § 40 Abs. 2 EStG für die 25-Prozent-Pauschalierung ausdrücklich eine für alle offene Veranstaltung.
110 Euro als Betriebsausgabengrenze verstehen
Die Zahl begrenzt nicht pauschal die gewinnmindernde Berücksichtigung sämtlicher Veranstaltungskosten.
Fazit
Eine Firmenfeier lässt sich steuerlich planen – aber nicht mit nur einer Zahl
Der 110-Euro-Freibetrag ist für die Lohnsteuer wichtig. Für eine vollständige Beurteilung müssen jedoch Teilnehmerkreis, Begleitpersonen, Zahl der Veranstaltungen, Pauschalversteuerung, Vorsteuer und Betriebsausgaben getrennt geprüft werden.
Wer Kosten und tatsächliche Teilnehmer sauber dokumentiert, schafft eine belastbare Grundlage für Lohnbuchhaltung und Steuerberatung. Das Budget kann anschließend dort eingesetzt werden, wo es organisatorisch notwendig ist und für die Gäste tatsächlich Wirkung entfaltet.
Erfahrung im Unternehmensumfeld
Ausgewählte Firmenreferenzen
Unterschiedliche Unternehmen, Gästegruppen und Veranstaltungsgrößen erfordern eine verlässliche Abstimmung. Die Logos werden zentral gepflegt und bleiben dadurch auf allen Firmenbeiträgen aktuell.




Weitere Auftraggeber: Sparkasse, Rotary-Club, ENI-Schmierstoffe, HLH-Biopharma, Güttler GmbH, Freilandmuseum Odenwald, Museum für Franken, Haus und Grund
Erfahrungen von Veranstaltern
Bewertungen zu Zusammenarbeit und Auftritten
Echte Rückmeldungen zeigen, wie die Abstimmung und die Wirkung bei unterschiedlichen Firmenveranstaltungen erlebt wurden.
Unterhaltung für Ihr Firmenevent
Welches Format passt zu Gästen, Ablauf und Budget?
Bei steuerlichen Fragen hilft Ihre Steuerberatung. Bei der Auswahl und Einbindung der Unterhaltung berate ich Sie persönlich – mit Blick auf Gästezahl, Raum, Zeitplan und gewünschte Wirkung.
- Meine Pakete starten bei 790 €.
- Ich nehme pro Tag nur eine Veranstaltung an. Beliebte Termine, vor allem für Weihnachtsfeiern, sind oft früh vergeben.
- Persönliche Antwort, meist innerhalb von 24 Stunden.
Unverbindlich anfragen
Schildern Sie mir kurz Anlass, Termin, Ort und Gästezahl. Ich empfehle Ihnen anschließend ein Format, das sich sinnvoll in Ihre Veranstaltung einfügt.
5,0 Sterne · 140+ Google-Rezensionen · 20+ Jahre Erfahrung


Mit dem Absenden gelten die Hinweise in der Datenschutzerklärung. Wenn zuvor der Rechner genutzt wurde, werden dessen Angaben zur genaueren Angebotserstellung mit der Anfrage übermittelt. Das Formular dient nicht der steuerlichen Beratung.
Häufige Fragen
Fragen zur steuerlichen Behandlung von Firmenfeiern
Sind die 110 Euro netto oder brutto zu berechnen?
Für die lohnsteuerliche Berechnung werden die relevanten Aufwendungen grundsätzlich einschließlich Umsatzsteuer angesetzt. Maßgeblich sind daher die einzubeziehenden Bruttokosten.
Wird bei 111 Euro der gesamte Betrag steuerpflichtig?
Nein, sofern die Voraussetzungen des Freibetrags erfüllt sind. Bei der Lohnsteuer ist grundsätzlich nur der Betrag oberhalb von 110 Euro steuerpflichtig. Bei 111 Euro wäre das ein Euro. Umsatzsteuerlich ist die Grenze dagegen gesondert als Freigrenze zu beurteilen.
Hat eine Begleitperson einen eigenen Freibetrag?
Nein. Der auf die Begleitperson entfallende Kostenanteil wird dem jeweiligen Arbeitnehmer zugerechnet. Für den Arbeitnehmer und seine Begleitung steht zusammen nur der Freibetrag des Arbeitnehmers zur Verfügung.
Zählen Künstlerhonorare und Unterhaltung zu den Kosten?
Ja. Musik, künstlerische Darbietungen und Künstlerhonorare gehören grundsätzlich zu den bei der lohnsteuerlichen Berechnung einzubeziehenden Aufwendungen der Betriebsveranstaltung.
Was kostet ein Zauberer für eine Firmenfeier, und zählt das zu den 110 Euro?
Ja, das Honorar gehört grundsätzlich zu den einzubeziehenden Kosten der Betriebsveranstaltung. Meine Pakete starten bei 790 €. Der genaue Preis hängt von Format, Dauer, Ort und Umfang ab.
Werden angemeldete oder tatsächlich anwesende Personen gezählt?
Die relevanten Gesamtkosten werden auf die tatsächlich anwesenden Personen verteilt. Kurzfristige Absagen können deshalb den rechnerischen Kostenanteil der übrigen Teilnehmer erhöhen.
Was gilt bei einer dritten Betriebsveranstaltung?
Der 110-Euro-Freibetrag gilt je Arbeitnehmer für höchstens zwei von ihm besuchte Betriebsveranstaltungen im Kalenderjahr. Bei mehr als zwei Teilnahmen kann grundsätzlich ausgewählt werden, für welche beiden der Freibetrag genutzt wird. Die weitere Veranstaltung ist lohnsteuerlich separat zu behandeln.
Kann der übersteigende Betrag mit 25 Prozent pauschal versteuert werden?
Unter den Voraussetzungen des § 40 Abs. 2 EStG ist eine Pauschalversteuerung möglich. Seit 2026 verlangt der Gesetzeswortlaut ausdrücklich, dass die Teilnahme allen Angehörigen des Betriebs oder eines Betriebsteils offensteht.
Sind Kosten oberhalb von 110 Euro keine Betriebsausgaben mehr?
Doch, die 110 Euro sind keine allgemeine Obergrenze für den Betriebsausgabenabzug. Die konkrete Abziehbarkeit hängt von der betrieblichen Veranlassung und bei gemischten Gästekreisen von weiteren Abgrenzungen ab.
Gilt dieselbe 110-Euro-Regel für den Vorsteuerabzug?
Nein. Umsatzsteuerlich wird die Grenze weiterhin als Freigrenze behandelt. Eine Überschreitung kann deshalb den Vorsteuerabzug für die Veranstaltungsleistungen insgesamt betreffen. Besondere betriebliche Umstände müssen gesondert geprüft werden.
Weiterführende Ratgeber
Budget, Organisation und Unterhaltung weiter planen
BudgetFirmenfeier-Budget sinnvoll einsetzenWelche Ausgaben Gäste wirklich erleben und wo sich Prioritäten lohnen.Ratgeber lesen →
OrganisationFirmenfeier organisierenIdeen, Ablauf und praktische Planungsschritte für ein gelungenes Firmenevent.Planung ansehen →
KünstlerhonorarWas kostet ein Zauberer?Welche Faktoren das Honorar professioneller Zauberkunst beeinflussen.Kosten einordnen →
FirmeneventZauberkunst für UnternehmenClose-up, Mentalmagie und Show passend zu Gästen, Anlass und Ablauf.Formate kennenlernen →
GesamtplanungFirmenevent planenVon Location und Dienstleistern bis zu Ablauf, Übergängen und Abendprogramm.Ratgeber öffnen →
FirmenblogAlle Ideen und TippsDie vollständige Übersicht für Firmenfeiern, Weihnachtsfeiern und Firmenevents.Übersicht ansehen →
Amtliche Grundlagen
Quellen und rechtlicher Hinweis
Der Beitrag beruht auf den zum Aktualisierungsstand zugänglichen amtlichen Gesetzestexten, Verwaltungsanweisungen und Entscheidungen. Die verlinkten Quellen ermöglichen eine eigene Prüfung.
- § 19 Abs. 1 Satz 1 Nr. 1a EStG – Betriebsveranstaltung, Aufwendungen, Freibetrag und Begleitpersonen
- § 40 Abs. 2 EStG – Pauschalierung der Lohnsteuer
- § 4 EStG – Betriebsausgaben und geschäftlich veranlasste Bewirtung
- BMF-Schreiben vom 14. Oktober 2015 in den Lohnsteuer-Hinweisen 2026 – lohn- und umsatzsteuerliche Behandlung von Betriebsveranstaltungen
- BFH, Urteil vom 29. April 2021 – VI R 31/18 – Gesamtkosten und tatsächlich anwesende Teilnehmer
- BFH, Urteil vom 10. Mai 2023 – V R 16/21 – Vorsteuerabzug bei Betriebsveranstaltungen
- BFH, Urteil vom 27. März 2024 – VI R 5/22 – frühere Rechtslage zur Pauschalversteuerung
- Deutscher Bundestag: Steueränderungsgesetz 2025 – Änderung der Regelung ab 2026
- Bundesministerium der Finanzen: aktueller Umsatzsteuer-Anwendungserlass
Keine Steuerberatung: Dieser Beitrag vermittelt allgemeine Informationen und ersetzt keine Prüfung des Einzelfalls durch Steuerberatung, Finanzverwaltung oder Lohnbuchhaltung. Steuerrechtliche Folgen können insbesondere vom Teilnehmerkreis, der konkreten Einladung, der Art der Leistungen und der betrieblichen Situation abhängen.
Inhalte aus dem Beitrag sind teilweise KI-generiert bzw. bearbeitet.